안녕하세요.
영등포 세무사, 세무회계 유수의 송미영 세무사입니다.
법인이 사업 확장을 하면서 모회사와 자회사 간, 계열사 간 인력 지원을 하는 경우가 발생합니다.
급여는 A 법인에서 지급하였는데, B 법인에서 급여의 일정 금액을 보전 받으려고 할 때 어떻게 처리해야 할 지, 부가가치세 문제는 없는지 궁금하시다면 아래 정리해드리는 주요 케이스를 참고하시면 좋겠습니다.
[주요 케이스를 보기 전에 – 인건비 정산 시 부가가치세는 어떤 때 문제가 되나요?]
직원을 보내서 용역(서비스)을 공급한 것에 해당한다면 부가가치세 과세 대상입니다.
부가가치세법 제4조 과세대상
부가가치세는 다음 각 호의 거래에 대하여 과세한다.
1. 사업자가 행하는 재화 또는 용역의 공급
그럼 어떤 게 용역의 공급인가요?
쉬운 표현으로 풀어보자면, “직원을 다른 회사에 보내 추가적인 돈을 벌었다.” 라면 용역의 공급으로 볼 가능성이 높습니다.
인건비 정산 주요 사례들을 살펴보겠습니다.
1번 케이스 – 전출 직원의 인건비에 일정 이윤을 더한 금액으로 대가를 지급받는 경우
→ 부가가치세 과세 대상에 해당
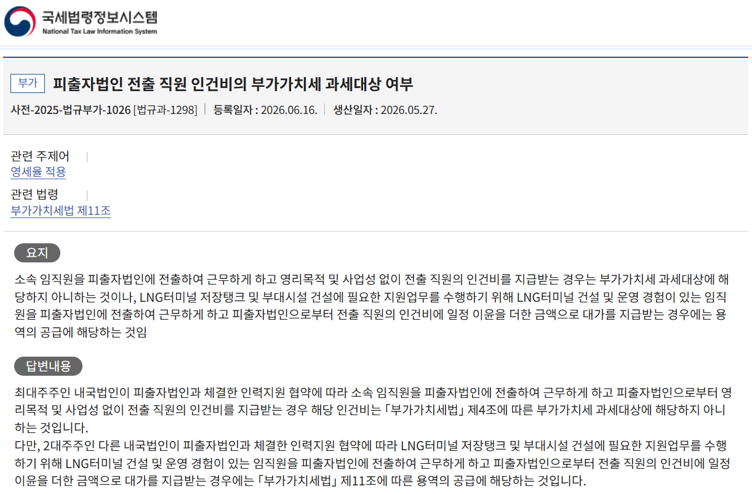
피출자법인에 특정 업무 경험이 있는 임직원을 전출하여 근무하게 하고, 피출자법인으로부터 전출 직원의 인건비에 일정 이윤을 더한 금액(사례에서는 5% 이윤 가산)으로 대가를 지급받는 경우에는 부가가치세법 제11조에 따른 용역의 공급에 해당함.
참고 국세청 사전답변
피출자법인 전출 직원 인건비의 부가가치세 과세대상 여부
사전-2025-법규부가-1026, 2026.05.27
최대주주인 내국법인이 피출자법인과 체결한 인력지원 협약에 따라 소속 임직원을 피출자법인에 전출하여 근무하게 하고 피출자법인으로부터 영리목적 및 사업성 없이 전출 직원의 인건비를 지급받는 경우 해당 인건비는 「부가가치세법」 제4조에 따른 부가가치세 과세대상에 해당하지 아니하는 것입니다.
다만, 2대주주인 다른 내국법인이 피출자법인과 체결한 인력지원 협약에 따라 LNG터미널 저장탱크 및 부대시설 건설에 필요한 지원업무를 수행하기 위해 LNG터미널 건설 및 운영 경험이 있는 임직원을 피출자법인에 전출하여 근무하게 하고 피출자법인으로부터 전출 직원의 인건비에 일정 이윤을 더한 금액으로 대가를 지급받는 경우에는 「부가가치세법」 제11조에 따른 용역의 공급에 해당하는 것입니다.
2번 케이스 – 지주회사에서 경영 효율성 등을 위해 계열사에 직원을 파견 근무하게 하고 인건비를 지급받는 경우
→ 부가가치세 과세 대상에 해당하지 않음
참고 국세청 법령해석
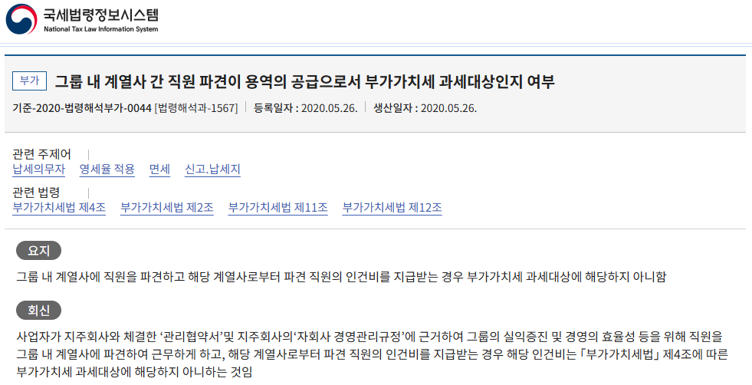
그룹 내 계열사 간 직원 파견이 용역의 공급으로서 부가가치세 과세대상인지 여부
기준-2020-법령해석부가-0044, 2020.05.26
사업자가 지주회사와 체결한 ‘관리협약서’및 지주회사의‘자회사 경영관리규정’에 근거하여 그룹의 실익증진 및 경영의 효율성 등을 위해 직원을 그룹 내 계열사에 파견하여 근무하게 하고, 해당 계열사로부터 파견 직원의 인건비를 지급받는 경우 해당 인건비는 「부가가치세법」 제4조에 따른 부가가치세 과세대상에 해당하지 아니하는 것임
3번 케이스 – 공통 업무를 위한 공동조직을 운영하면서 매출액 기준으로 인건비를 나누어 정산하는 경우
→ 부가가치세 과세 대상에 해당하지 않음
참고 국세청 법령해석
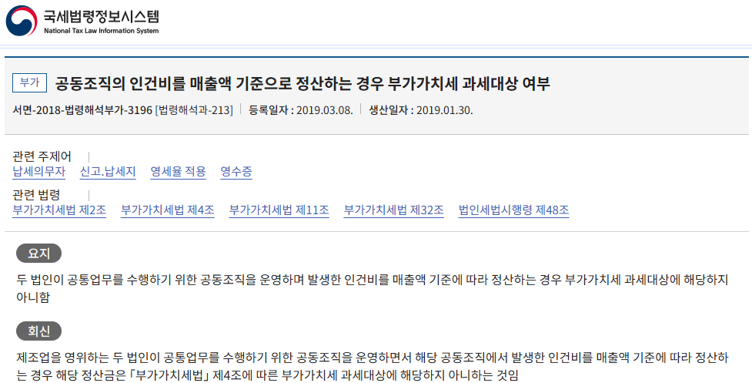
공동조직의 인건비를 매출액 기준으로 정산하는 경우 부가가치세 과세대상 여부
서면-2018-법령해석부가-3196, 2019.01.30
제조업을 영위하는 두 법인이 공통업무를 수행하기 위한 공동조직을 운영하면서 해당 공동조직에서 발생한 인건비를 매출액 기준에 따라 정산하는 경우 해당 정산금은 「부가가치세법」 제4조에 따른 부가가치세 과세대상에 해당하지 아니하는 것임
법인의 상황에 따라 세금 처리도 달라질 수 있습니다.
법인의 특성을 고려한 전문가와의 세무 상담이 필요하시다면 편하게 연락주시기 바랍니다.
대표세무사 직통 연락처 : 010-9208-3841
영등포 세무사 세무회계 유수 공식 카카오톡 채널 링크 (클릭)
<본 글은 영등포 세무사 세무회계 유수의 송미영 세무사가 직접 작성하였습니다.>
세무회계 유수 대표 송미영 세무사 학력 및 경력사항
한양대학교 경영학부 졸업
(현) 세무회계 유수 대표 세무사
(현) 영등포세무서 제12기 나눔세무사
(전) 한세예스24홀딩스 경영분석팀
(전) DL이앤씨 (대림산업 건설사업부) 세무팀
(전) 이현세무법인 세무사
(전) BnH세무법인 세무사
세무회계 유수 주요 업무 분야
- 법인사업자, 개인사업자 세무기장
- 양도소득세 상속세 증여세 신고 · 절세 컨설팅
- 경정청구 · 조세불복 · 세무조사 대응
- 건설업 기업진단
- 기타 세무자문
댓글