안녕하세요.
영등포 세무사, 세무회계 유수의 송미영 세무사입니다.
1세대1주택 비과세 적용 대상인지의 여부를 판단하는 경우
2017년 8월 3일 이후 조정대상지역 소재 주택을 취득했다면 보유요건 외에 거주요건을 함께 고려해주어야 합니다.
만약 2년 이상 거주요건을 채우지 못한 경우 확인해야 할 것은
상생임대주택 특례를 적용할 수 있는가? 입니다.
적용 가능하다면 2년 거주요건을 배제할 수 있으니 납세자 입장에서는 큰 양도소득세 절세가 가능합니다.
일반적으로 1세대 1주택 비과세는 거주자만 적용받을 수 있습니다.
그렇다면 상생임대주택 특례 대상인지 여부를 판단할 때,
도중에 비거주자인 기간이 있다면 어떻게 처리될까요? 국세청 예규를 통해 사례를 설명드립니다.
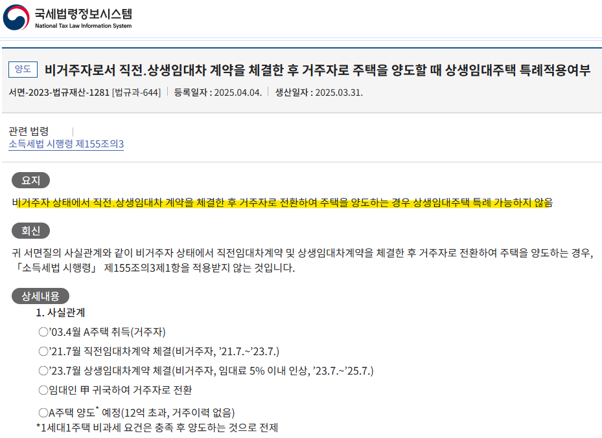
1번 Case – 직전임대차계약과 상생임대차계약 체결 당시 비거주자였으나, 주택 양도 시점에는 거주자가 된 경우
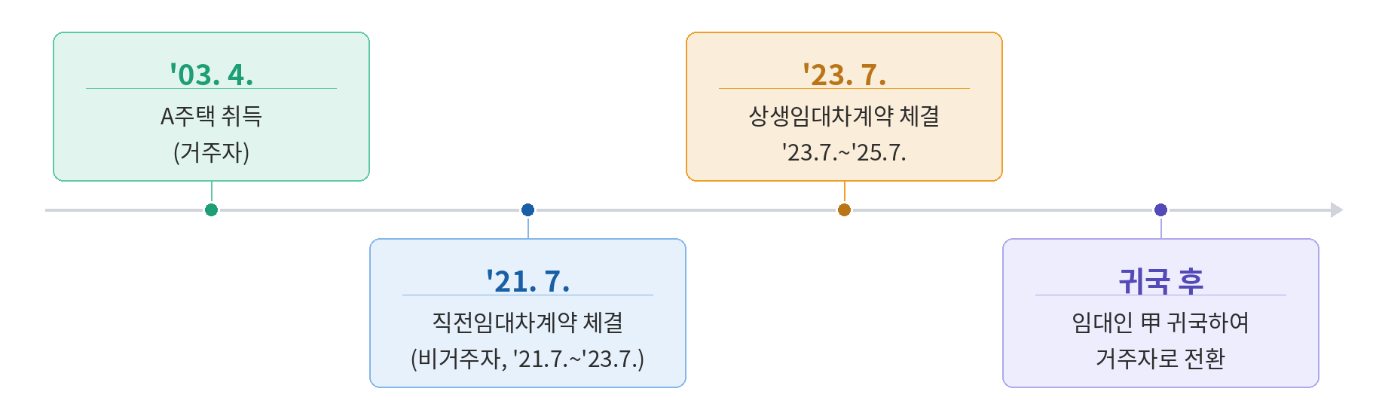
1번 Case의 납세자 甲 씨의 사실관계는 아래와 같습니다.
- 2003년 4월 A 주택 취득 (거주자)
- 2021년 7월 직전임대차계약 체결 (비거주자, 2021년 7월 ~ 2023년 7월)
- 2023년 7월 상생임대차계약 체결 (비거주자, 2023년 7월 ~ 2025년 7월)
- 납세자 甲 씨 귀국하여 거주자로 전환. 쟁점 주택 양도 예정
위의 경우, 국세청은 상생임대주택 특례를 적용할 수 없다고 답변하였습니다.
(서면-2023-법규재산-1281, 2025.03.31)
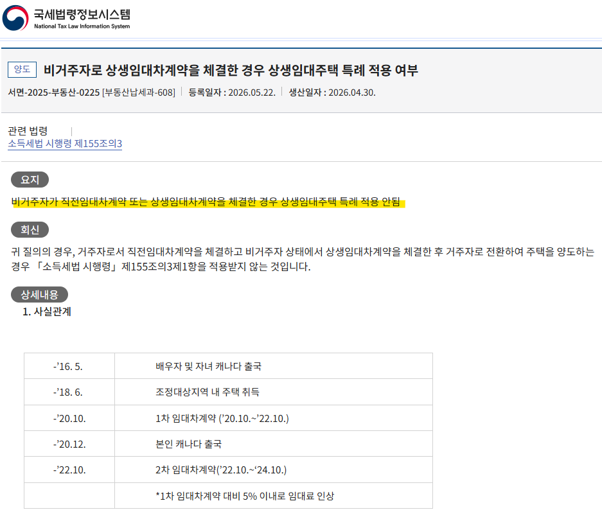
2번 Case – 거주자로서 직전임대차계약을 체결하였으나, 비거주자 상태에서 상생임대차계약을 체결하고 주택 양도 시점에는 거주자로 전환된 경우
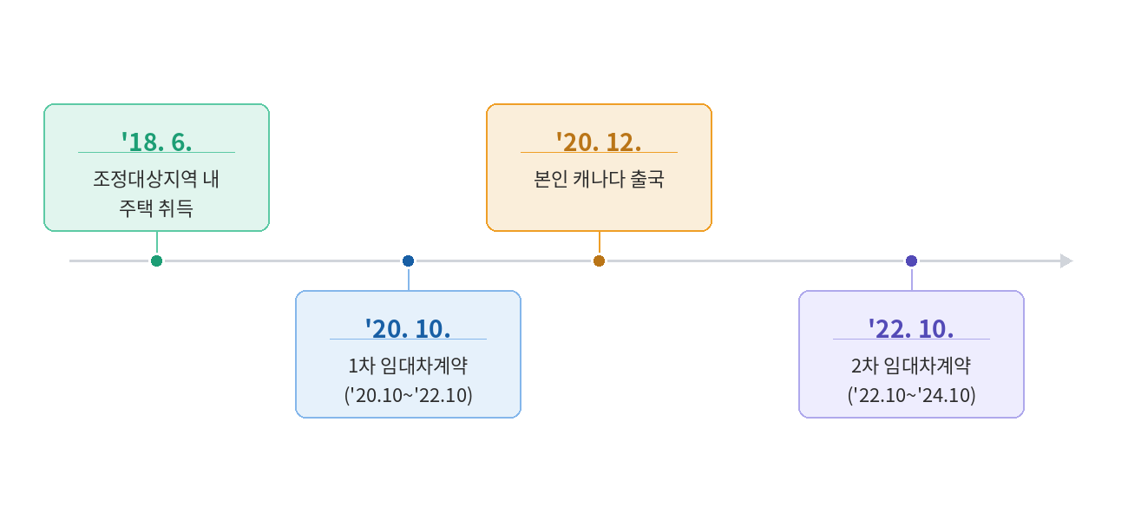
2번 Case의 납세자 A 씨의 사실관계는 아래와 같습니다.
- 2016년 5월, 배우자 및 자녀 캐나다 출국
- 2018년 6월, 조정대상지역 내 주택 취득
- 2020년 10월, 1차 임대차계약 (2020년 10월 ~ 2022년 10월)
- 2020년 12월, 납세자 A 본인 캐나다 출국 (→ 비거주자 전환)
- 2022년 10월, 2차 임대차계약 (2022년 10월 ~ 2024년 10월)
위의 경우 또한, 국세청은 상생임대주택 특례를 적용할 수 없다고 답변하였습니다.
(서면-2025-부동산-0225, 2026.04.30)
1세대 1주택에 해당하는지?
상생임대주택 특례를 적용할 수 있는지?
제대로 판단하고 결정해야 세금을 아낄 수 있습니다.
부동산 양도를 고민중이시라면,
매매계약을 체결하기 전 꼭 세무사와 먼저 상담을 추천합니다.
작은 차이가 큰 세금을 만듭니다.
대표세무사 직통 연락처 : 010-9208-3841
영등포 세무사 세무회계 유수 공식 카카오톡 채널 링크 (클릭)
댓글